


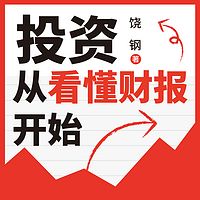
投资从看懂财报开始
为什么片仔癀作为药企不投入研发还能持续增长?
比亚迪的业绩与市值差别巨大,这背后的问题何在?
东方财富在体量上远不如中信证券,何以能在市值上力压一头?
财务分析是投资者的重要工具。从财务结果中识别企业盈利的核心驱动力,才能理解商业模式,评估竞争力,衡量风险,预测企业发展。
本书作者深度研究超两百家上市公司,结合过往财务经验、投资经验,提炼出一套简明且易于操作的财务分析框架。本书分为三个部分。
一、财务分析的底层逻辑
会计的非对称性,即企业披露的会计信息颗粒度大,且信息形成过程包含大量的人为判断,这决定了投资者在做财务分析时,不应过度关注精确的结果,而是要关注数字背后的趋势、比例和变化。
二、财务分析的工具与方法
投入产出分析“三板斧”、报表分析七看、非财务信息八问、财务预测四步法等财务分析方法,简化了数据处理细节,在保证专业性的同时,降低了财务分析的门槛。
三、财务分析实战
财务分析实战案例揭示了不同类型企业的商业模式和财务逻辑。
本书以通俗的语言、丰富的案例和落地的方法,帮助所有投资者掌握财务分析的内在逻辑和方法,通过对历史数据的分析洞察商业模式,寻找企业未来业绩变动的驱动力,最终做出科学的投资决策。
作者饶钢
资深董秘、CFO,笔名“饶胖”
上海交通大学上海高级金融学院/亚利桑那州立大学凯瑞商学院金融博士、香港中文大学会计硕士,复旦大学哲学研究生。上海交通大学上海高级金融学院兼聘教授。注册会计师、注册资产评估师、高级工程师。
曾任上市公司董秘财务总监。擅长金融、法律和资本运作。曾操盘企业IPO、资本运作和企业并购。管理的VC基金获十数倍投资回报。
在上海交通大学、复旦大学等高校开办的 MBA、MPAcc、资本运作等课程班授课。为天弘基金、伊利股份、金融街资本、中国人寿、华大半导体等政企管理人员提供资本财务内训。
微信公众号“饶教授说资本”。出版图书:《故事的力量:商业沟通的核心法则》《这就是会计:资本市场的会计逻辑》 《饶胖说IPO:规范运作和公司治理》 《饶胖说新三板:董秘资本实务二十讲》等。
128
 44期